

Redacción / Grupo Marmor
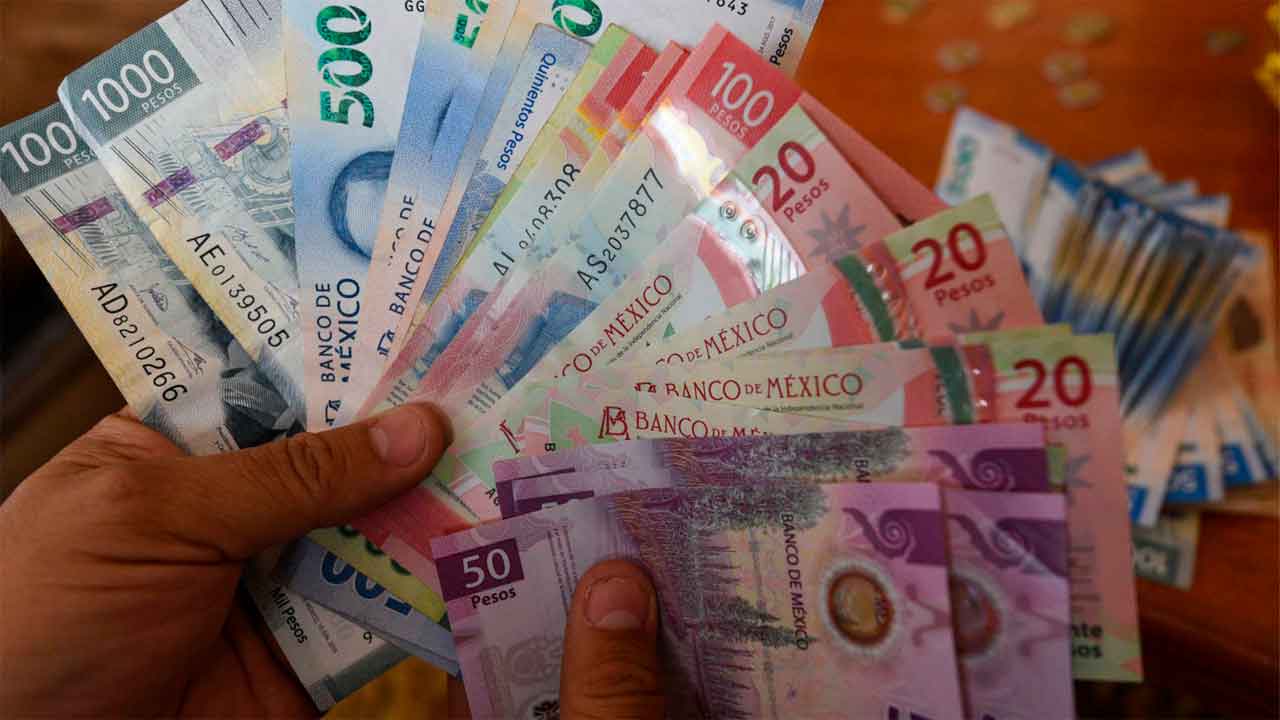
El reciente cierre de operaciones de Ueno Bank en Paraguay, derivado de graves problemas de solvencia, no solo dejó a millones de clientes sin acceso a su dinero y desató una crisis política que derivó en la renuncia del presidente Santiago Peña, sino que también encendió las alertas internacionales sobre la seguridad del sistema financiero. Ante este panorama, surge la inevitable duda: ¿están en riesgo los ahorros en México?
Lee también: Juicio político contra Santiago Peña: las acusaciones tras la caída de Ueno Bank
De acuerdo con especialistas y autoridades del sector, el escenario mexicano es completamente distinto al paraguayo. Emilio Romano, presidente de la Asociación de Bancos de México (ABM), aseguró que las instituciones en el país operan de manera responsable, reportando niveles de capitalización que superan hasta por el doble los mínimos exigidos por la ley.
Cifras sólidas, pero con focos de atención
Por su parte, la Comisión Nacional Bancaria y de Valores (CNBV) detalló que el Índice de Capitalización (ICAP) de la banca múltiple en México se ubicó en un sólido 20.77% al cierre de agosto, lo que ubica a todas las instituciones en la categoría más alta de seguridad. Esto significa que cuentan con el capital suficiente para hacer frente a pérdidas no esperadas sin comprometer los recursos de los depositantes.
No obstante, Arturo Mattiello, especialista económico, advirtió que aunque un colapso masivo de la banca tradicional es improbable, los verdaderos riesgos en México radican en la alta morosidad crediticia (personas que adquieren deudas impagables) y la vulnerabilidad ante ciberataques globales.
Asimismo, los expertos hacen un llamado a tener precaución con las plataformas digitales, los “neobancos” y las Fintech que carecen de sucursales físicas. Muchas de estas opciones no cuentan con el respaldo del Instituto para la Protección al Ahorro Bancario (IPAB), organismo que en la banca tradicional garantiza y protege los ahorros de los mexicanos hasta por 400 mil UDIS (aproximadamente 3.2 millones de pesos) en caso de que un banco llegue a quebrar.